Domain bauernfang.de kaufen?
Wir ziehen mit dem Projekt
bauernfang.de um.
Sind Sie am Kauf der Domain
bauernfang.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bauernfang.de kaufen?
Was sind die ethischen Konsequenzen von Vorspiegelung und Täuschung in zwischenmenschlichen Beziehungen?
Vorspiegelung und Täuschung in zwischenmenschlichen Beziehungen können das Vertrauen und die Integrität der Beziehung beeinträchtigen. Sie können zu Missverständnissen, Enttäuschungen und Verletzungen führen. Es ist wichtig, ehrlich und authentisch zu sein, um eine gesunde und respektvolle Beziehung aufrechtzuerhalten. **
Was ist der Trick bei dieser optischen Täuschung?
Bei dieser optischen Täuschung handelt es sich um das sogenannte "Hermann-Gitter". Der Trick besteht darin, dass die schwarzen Punkte an den Kreuzungspunkten der weißen Linien erscheinen, obwohl sie dort eigentlich nicht vorhanden sind. Dies geschieht aufgrund der Wechselwirkung zwischen den hellen und dunklen Elementen des Musters, die das Gehirn dazu verleiten, die Punkte zu sehen. **

Ähnliche Suchbegriffe für Steuerfahndung
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
Mineral Weiß - Maritime Verlockung Raumduft DiffuserVerwandeln Sie mit den Raumduft Diffusern Ihr Zuhause im schnell und einfach in einen Ort zum Wohlfühlen! Der Raumduftdiffuser kommt mit dem Duft Maritime Verlockung 100ml. Nachfüllbar mit 200 ml Refill für Raumduft Diffuser. Beduftungsdauer: ca. 4 Wochen Maritime Verlockung: Maritime Verlockung besitzt eine unvergleichliche Dynamik, welche unterstrichen wird von einer aquatischen Frische. Prickelnd und leicht erfüllt er die Raumluft mit einem maritimen Aroma, welches von Urlaub träumen lässt. Die Kopfnote wartet mit einer spritzigen Frische aus Grapefruit auf und geht in ein elegantes Herz aus maritimen Noten über, welche durch einen Hauch Weihrauch kraftvoll unterstützt werden. Die Basis aus Sandelholz und Eichenmoos geben dem Duft ein warmes Finish. Diese Duftkomponenten verwöhnen Sie: Kopfnote: Grapefruit, Inger, SeekieferHerznote: maritime Noten, Weihrauch, JasminBasisnote: Sandelholz, Eichenmoos, Patchouli Tipps: - Um die Duftwirkung zu erhöhen, drehen Sie die bitte die Stäbchen regelmäßig.- Um für gleichbleibende Qualität zu sorgen, ersetzen Sie bitte bei jedem Nachfüllen auch die Duftstäbchen.- Die Duftintensität kann mit der Anzahl der Duftstäbchen angepasst werden.29,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
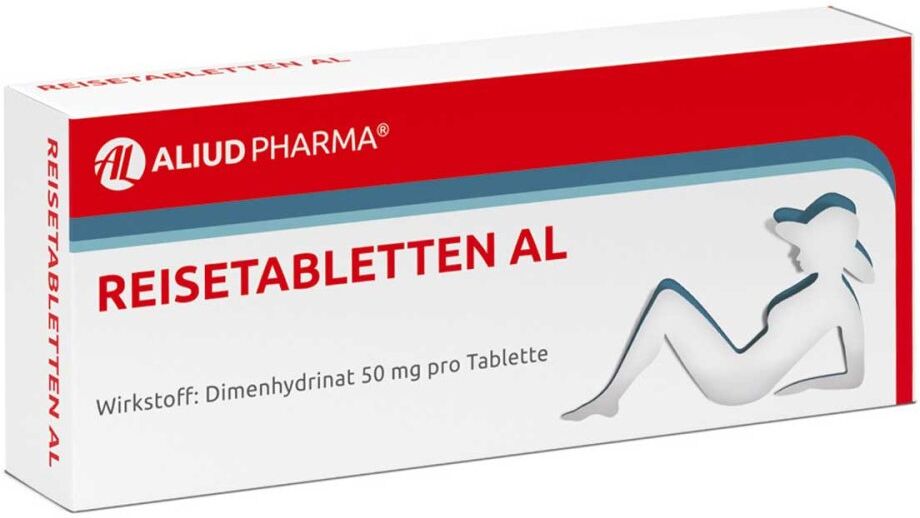
Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenAnwendungsgebiet von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenReisetabletten AL bei Schwindel, Übelkeit und Erbrechen dienen der Vorbeugung und Behandlung von Übelkeit, Erbrechen und Schwindel, insbesondere bei reisebedingten Empfindlichkeitsstörungen wie der Reisekrankheit.Wirkungsweise von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenDer in den Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthaltene Wirkstoff Dimenhydrinat ist ein H1-Rezeptor Antagonist, der in der Lage ist, die zentral im Brechzentrum befindlichen Histamin1-Rezeptoren zu blockieren. Durch den körpereigenen Botenstoff Histamin vermittelter Schwindel, Übelkeit und Erbrechen kann so unterdrückt und verhindert werden. Histamin wird unter bestimmten Bedingungen, wie z.B. bei Bus- und Schiffsreisen, im Körper übermäßig freigesetzt.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette der Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthält als wirksamen Bestandteil: 50 mg Dimenhydrinat als sonstige Bestandteile: Calciumhydrogenphosphat-Dihydrat, Carboxymethylstärke-Natrium ( Typ A ) ( Ph. Eur.), Cellulosepulver, Lactose-Monohydrat, Magnesiumdistearat ( Ph. Eur.), hochdisperses SiliciumdioxidGegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe, bei Erkrankungen der Hirngefäße, gleichzeitiger Anwendung von Aminoglykosid-Antibiotika, einem akutem Asthma-Anfall, grünem Star, Nebennieren-Tumor, Störung der Bildung des Blutfarbstoffs, Vergrößerung der Vorsteherdrüse sowie bei Krampfanfällen (Epilepsie) sollte dieses Produkt nicht angewendet werden. Das Produkt nur nach Rücksprache mit einem Arzt anwenden bei: eingeschränkter Leberfunktion, Kalium- oder Magnesiummangel, verschiedenen Herzerkrankungen, chronischen Atembeschwerden sowie Verengung am Ausgang des Magens. Das Arzneimittel darf während der Schwangerschaft und Stillzeit nicht angewendet werden.DosierungAnwendungs1,63 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum nennt sich die NASA Trick bzw. Täuschung?
Die NASA nennt sich nicht selbst Trick oder Täuschung. Diese Bezeichnungen werden oft von Verschwörungstheoretikern verwendet, die behaupten, dass die NASA Informationen verfälscht oder verheimlicht. Die NASA ist eine renommierte Raumfahrtbehörde, die sich der Erforschung des Weltraums widmet und wissenschaftliche Erkenntnisse liefert. **
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Ist Playega Betrug oder Abzocke?
Es gibt keine eindeutigen Beweise dafür, dass Playega Betrug oder Abzocke ist. Es ist jedoch wichtig, vorsichtig zu sein und gründliche Recherchen anzustellen, bevor man sich bei einer Online-Plattform anmeldet oder Geld investiert. Es kann hilfreich sein, nach Bewertungen und Erfahrungen anderer Nutzer zu suchen, um eine fundierte Entscheidung zu treffen. **
-
Was ist Online-Betrug und Abzocke?
Online-Betrug und Abzocke beziehen sich auf betrügerische Aktivitäten, die über das Internet durchgeführt werden. Dabei werden Menschen dazu verleitet, persönliche Informationen preiszugeben oder Geld zu überweisen, indem sie zum Beispiel gefälschte Websites, E-Mails oder Social-Media-Profile nutzen. Diese betrügerischen Handlungen können zu finanziellen Verlusten und Identitätsdiebstahl führen. **

Was ist arglistige Täuschung und Betrug bei Vodafone?
Arglistige Täuschung und Betrug bei Vodafone beziehen sich auf rechtswidrige Handlungen, bei denen Vodafone Kunden absichtlich täuscht oder betrügt, um einen finanziellen Vorteil zu erlangen. Dies kann beispielsweise durch falsche Werbeversprechen, versteckte Gebühren oder unautorisierte Vertragsänderungen geschehen. Solche Praktiken können rechtliche Konsequenzen für das Unternehmen haben. **
Kann man sagen, dass arglistige Täuschung Betrug ist?
Ja, man kann sagen, dass arglistige Täuschung eine Form von Betrug ist. Bei arglistiger Täuschung handelt es sich um eine bewusste und vorsätzliche Handlung, bei der jemand durch falsche Angaben oder Verhalten getäuscht wird, um einen persönlichen Vorteil zu erlangen. Diese Handlung erfüllt die rechtlichen Kriterien für Betrug. **
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
Maritime Verlockung Nachfüller 250mlNachfüller für die katalytischen Duftlampen von Maison Berger. Maritime Verlockung besitzt eine unvergleichliche Dynamik, welche unterstrichen wird von einer aquatischen Frische. Prickelnd und leicht erfüllt er die Raumluft mit einem maritimen Aroma, welches von Urlaub träumen lässt. Die Kopfnote wartet mit einer spritzigen Frische aus Grapefruit auf und geht in ein elegantes Herz aus maritimen Noten über, welche durch einen Hauch Weihrauch kraftvoll unterstützt werden. Die Basis aus Sandelholz und Eichenmoos geben dem Duft ein warmes Finish. Diese Duftkomponenten verwöhnen Sie: Kopfnote: Grapefruit, Inger, SeekieferHerznote: maritime Noten, Weihrauch, JasminBasisnote: Sandelholz, Eichenmoos, Patchouli Tipps: Sie können die Essenz AIR PUR zwischen der Verwendung von zwei unterschiedlichen Parfums nutzen, um den Brenner zu reinigen. Dadurch wird seine Funktionsweise verbessert und seine Lebensdauer verlängert. Bitte verwenden Sie keine anderen Düfte als die von Maison Berger, denn dies kann Ihrem Brenner Schaden zufügen.Die Essenz AIR PUR kann auch zum Verdünnen der Parfums benutzt werden, um die Intensität des Duftes Ihren Vorlieben anzupassen. Bitte verwenden Sie für die Lampe Berger nur die offiziellen Düfte von Maison Berger, um die Sicherheit und Qualität der Anwendung der Lampe Berger aufrecht zu erhalten. Das Verwenden anderer Düfte kann der Lampe Berger permanenten Schaden zufügen und beeinträchtigt deren Sicherheit. Lampe Berger, innovativ, effektiv und einzigartig! Gewöhnliche Duftsysteme machen im Grunde nichts anderes, als unangenehme Gerüche zu überlagern. Die katalytischen Lampen von Maison Berger hingegen, vernichten unerwünschte Gerüche und beduften zeitglich die Raumluft in Ihrem Zuhause. Durch die einzigartige und patentierte Technologie, Diffusion per Katalyse, werden die für unangenehme Gerüche verantwortlichen Moleküle zerstört und gleichzeitig eine schnelle und langanhaltende Beduftung erreicht, selbst bei großen Räumen. Dafür sorgt der patentierte Brenner, das Herzstück jeder Duftlampe, welcher über 2 Hitzezonen verfügt. Die äußere Zone zieht die Moleküle der unerwünschten Gerüche an und zerstört sie. Die innere Zone sorgt für eine schnelle und intensive Raumbeduftung. Falls Sie allerdings keine zusätzliche Beduftung wünschen, können Sie die Lampe Berger auch mit der Duftneutralen Essenz AIR PUR betreiben, um die Raumluft ohne zusätzliche Beduftung zu reinigen. Neben der Luftreinigung und der Raumbeduftung kann die Lampe Berger sogar noch mehr, denn mit der patentierten Anti-Geruch Parfumkollektion können Sie sie entsprechend jeder individuellen Situation einsetzen. Für mückenfreie Abende und Nächte nutzen Sie Anti-Mücke, für gesellige Stunden in denen vielleicht auch die ein oder andere Zigarette geraucht wird, empfiehlt sich Anti-Tabakgeruch und gegen den lästigen Brat- oder Fettgeruch aus der Küche wirkt Anti-Küchengerüche wahre Wunder. Sie waren mit Ihrem geliebten Hund auf einem ausgedehnten Spaziergang und sind dabei von plötzlich eintretendem Regen überrascht worden, der aus Ihrem süssen Fellball gemeinerweise einen kleinen Stinker gemacht hat? Kein Problem, mit Anti-Tiergerüche können Sie zuhause trotzdem für eine saubere Luft sorgen und den Geruch von nassem Fell eliminieren. Somit ist Ihre Lampe Berger besonders vielseitig und individuell einsetzbar und ein nahezu unverzichtbares Accessoir für angenehme, saubere Raumluft.11,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Mineral Weiß - Maritime Verlockung Raumduft DiffuserVerwandeln Sie mit den Raumduft Diffusern Ihr Zuhause im schnell und einfach in einen Ort zum Wohlfühlen! Der Raumduftdiffuser kommt mit dem Duft Maritime Verlockung 100ml. Nachfüllbar mit 200 ml Refill für Raumduft Diffuser. Beduftungsdauer: ca. 4 Wochen Maritime Verlockung: Maritime Verlockung besitzt eine unvergleichliche Dynamik, welche unterstrichen wird von einer aquatischen Frische. Prickelnd und leicht erfüllt er die Raumluft mit einem maritimen Aroma, welches von Urlaub träumen lässt. Die Kopfnote wartet mit einer spritzigen Frische aus Grapefruit auf und geht in ein elegantes Herz aus maritimen Noten über, welche durch einen Hauch Weihrauch kraftvoll unterstützt werden. Die Basis aus Sandelholz und Eichenmoos geben dem Duft ein warmes Finish. Diese Duftkomponenten verwöhnen Sie: Kopfnote: Grapefruit, Inger, SeekieferHerznote: maritime Noten, Weihrauch, JasminBasisnote: Sandelholz, Eichenmoos, Patchouli Tipps: - Um die Duftwirkung zu erhöhen, drehen Sie die bitte die Stäbchen regelmäßig.- Um für gleichbleibende Qualität zu sorgen, ersetzen Sie bitte bei jedem Nachfüllen auch die Duftstäbchen.- Die Duftintensität kann mit der Anzahl der Duftstäbchen angepasst werden.29,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die ethischen Konsequenzen von Vorspiegelung und Täuschung in zwischenmenschlichen Beziehungen?
Vorspiegelung und Täuschung in zwischenmenschlichen Beziehungen können das Vertrauen und die Integrität der Beziehung beeinträchtigen. Sie können zu Missverständnissen, Enttäuschungen und Verletzungen führen. Es ist wichtig, ehrlich und authentisch zu sein, um eine gesunde und respektvolle Beziehung aufrechtzuerhalten. **
-
Was ist der Trick bei dieser optischen Täuschung?
Bei dieser optischen Täuschung handelt es sich um das sogenannte "Hermann-Gitter". Der Trick besteht darin, dass die schwarzen Punkte an den Kreuzungspunkten der weißen Linien erscheinen, obwohl sie dort eigentlich nicht vorhanden sind. Dies geschieht aufgrund der Wechselwirkung zwischen den hellen und dunklen Elementen des Musters, die das Gehirn dazu verleiten, die Punkte zu sehen. **
-
Warum nennt sich die NASA Trick bzw. Täuschung?
Die NASA nennt sich nicht selbst Trick oder Täuschung. Diese Bezeichnungen werden oft von Verschwörungstheoretikern verwendet, die behaupten, dass die NASA Informationen verfälscht oder verheimlicht. Die NASA ist eine renommierte Raumfahrtbehörde, die sich der Erforschung des Weltraums widmet und wissenschaftliche Erkenntnisse liefert. **
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
Ähnliche Suchbegriffe für Steuerfahndung
-
Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenAnwendungsgebiet von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenReisetabletten AL bei Schwindel, Übelkeit und Erbrechen dienen der Vorbeugung und Behandlung von Übelkeit, Erbrechen und Schwindel, insbesondere bei reisebedingten Empfindlichkeitsstörungen wie der Reisekrankheit.Wirkungsweise von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenDer in den Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthaltene Wirkstoff Dimenhydrinat ist ein H1-Rezeptor Antagonist, der in der Lage ist, die zentral im Brechzentrum befindlichen Histamin1-Rezeptoren zu blockieren. Durch den körpereigenen Botenstoff Histamin vermittelter Schwindel, Übelkeit und Erbrechen kann so unterdrückt und verhindert werden. Histamin wird unter bestimmten Bedingungen, wie z.B. bei Bus- und Schiffsreisen, im Körper übermäßig freigesetzt.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette der Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthält als wirksamen Bestandteil: 50 mg Dimenhydrinat als sonstige Bestandteile: Calciumhydrogenphosphat-Dihydrat, Carboxymethylstärke-Natrium ( Typ A ) ( Ph. Eur.), Cellulosepulver, Lactose-Monohydrat, Magnesiumdistearat ( Ph. Eur.), hochdisperses SiliciumdioxidGegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe, bei Erkrankungen der Hirngefäße, gleichzeitiger Anwendung von Aminoglykosid-Antibiotika, einem akutem Asthma-Anfall, grünem Star, Nebennieren-Tumor, Störung der Bildung des Blutfarbstoffs, Vergrößerung der Vorsteherdrüse sowie bei Krampfanfällen (Epilepsie) sollte dieses Produkt nicht angewendet werden. Das Produkt nur nach Rücksprache mit einem Arzt anwenden bei: eingeschränkter Leberfunktion, Kalium- oder Magnesiummangel, verschiedenen Herzerkrankungen, chronischen Atembeschwerden sowie Verengung am Ausgang des Magens. Das Arzneimittel darf während der Schwangerschaft und Stillzeit nicht angewendet werden.DosierungAnwendungs1,63 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Havlik, Laurin: Täuschung und IrreführungTäuschung und Irreführung , Das Verhältnis der individuellen und kollektiven Rechtsdurchsetzung bei irreführender Werbung gegenüber Verbrauchern , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240813, Produktform: Leinen, Titel der Reihe: Schriften zum Wirtschaftsrecht#355#, Autoren: Havlik, Laurin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 491, Themenüberschrift: LAW / Consumer, Keyword: Arglistige Täuschung; ESG; Geschäftliche Handlung; Greenwashing; Individualrechtsschutz; Lauterkeitsrecht; UGP-Richtlinie; Verbraucherschutz; Vermögensschaden; Vertragsrecht, Fachschema: Unternehmensrecht~Vertragsrecht~Verbraucherschutz - Verbraucherrecht, Fachkategorie: Vertragsrecht~Verbraucherschutzrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 161, Höhe: 31, Gewicht: 842, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maritime Verlockung Nachfüller 1000mlNachfüller für die katalytischen Duftlampen von Maison Berger. Maritime Verlockung besitzt eine unvergleichliche Dynamik, welche unterstrichen wird von einer aquatischen Frische. Prickelnd und leicht erfüllt er die Raumluft mit einem maritimen Aroma, welches von Urlaub träumen lässt. Die Kopfnote wartet mit einer spritzigen Frische aus Grapefruit auf und geht in ein elegantes Herz aus maritimen Noten über, welche durch einen Hauch Weihrauch kraftvoll unterstützt werden. Die Basis aus Sandelholz und Eichenmoos geben dem Duft ein warmes Finish. Diese Duftkomponenten verwöhnen Sie: Kopfnote: Grapefruit, Inger, SeekieferHerznote: maritime Noten, Weihrauch, JasminBasisnote: Sandelholz, Eichenmoos, Patchouli Tipps: Sie können die Essenz AIR PUR zwischen der Verwendung von zwei unterschiedlichen Parfums nutzen, um den Brenner zu reinigen. Dadurch wird seine Funktionsweise verbessert und seine Lebensdauer verlängert. Bitte verwenden Sie keine anderen Düfte als die von Maison Berger, denn dies kann Ihrem Brenner Schaden zufügen.Die Essenz AIR PUR kann auch zum Verdünnen der Parfums benutzt werden, um die Intensität des Duftes Ihren Vorlieben anzupassen. Bitte verwenden Sie für die Lampe Berger nur die offiziellen Düfte von Maison Berger, um die Sicherheit und Qualität der Anwendung der Lampe Berger aufrecht zu erhalten. Das Verwenden anderer Düfte kann der Lampe Berger permanenten Schaden zufügen und beeinträchtigt deren Sicherheit. Lampe Berger, innovativ, effektiv und einzigartig! Gewöhnliche Duftsysteme machen im Grunde nichts anderes, als unangenehme Gerüche zu überlagern. Die katalytischen Lampen von Maison Berger hingegen, vernichten unerwünschte Gerüche und beduften zeitglich die Raumluft in Ihrem Zuhause. Durch die einzigartige und patentierte Technologie, Diffusion per Katalyse, werden die für unangenehme Gerüche verantwortlichen Moleküle zerstört und gleichzeitig eine schnelle und langanhaltende Beduftung erreicht, selbst bei großen Räumen. Dafür sorgt der patentierte Brenner, das Herzstück jeder Duftlampe, welcher über 2 Hitzezonen verfügt. Die äußere Zone zieht die Moleküle der unerwünschten Gerüche an und zerstört sie. Die innere Zone sorgt für eine schnelle und intensive Raumbeduftung. Falls Sie allerdings keine zusätzliche Beduftung wünschen, können Sie die Lampe Berger auch mit der Duftneutralen Essenz AIR PUR betreiben, um die Raumluft ohne zusätzliche Beduftung zu reinigen. Neben der Luftreinigung und der Raumbeduftung kann die Lampe Berger sogar noch mehr, denn mit der patentierten Anti-Geruch Parfumkollektion können Sie sie entsprechend jeder individuellen Situation einsetzen. Für mückenfreie Abende und Nächte nutzen Sie Anti-Mücke, für gesellige Stunden in denen vielleicht auch die ein oder andere Zigarette geraucht wird, empfiehlt sich Anti-Tabakgeruch und gegen den lästigen Brat- oder Fettgeruch aus der Küche wirkt Anti-Küchengerüche wahre Wunder. Sie waren mit Ihrem geliebten Hund auf einem ausgedehnten Spaziergang und sind dabei von plötzlich eintretendem Regen überrascht worden, der aus Ihrem süssen Fellball gemeinerweise einen kleinen Stinker gemacht hat? Kein Problem, mit Anti-Tiergerüche können Sie zuhause trotzdem für eine saubere Luft sorgen und den Geruch von nassem Fell eliminieren. Somit ist Ihre Lampe Berger besonders vielseitig und individuell einsetzbar und ein nahezu unverzichtbares Accessoir für angenehme, saubere Raumluft.29,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Ist Playega Betrug oder Abzocke?
Es gibt keine eindeutigen Beweise dafür, dass Playega Betrug oder Abzocke ist. Es ist jedoch wichtig, vorsichtig zu sein und gründliche Recherchen anzustellen, bevor man sich bei einer Online-Plattform anmeldet oder Geld investiert. Es kann hilfreich sein, nach Bewertungen und Erfahrungen anderer Nutzer zu suchen, um eine fundierte Entscheidung zu treffen. **
-
Was ist Online-Betrug und Abzocke?
Online-Betrug und Abzocke beziehen sich auf betrügerische Aktivitäten, die über das Internet durchgeführt werden. Dabei werden Menschen dazu verleitet, persönliche Informationen preiszugeben oder Geld zu überweisen, indem sie zum Beispiel gefälschte Websites, E-Mails oder Social-Media-Profile nutzen. Diese betrügerischen Handlungen können zu finanziellen Verlusten und Identitätsdiebstahl führen. **
-
Was ist arglistige Täuschung und Betrug bei Vodafone?
Arglistige Täuschung und Betrug bei Vodafone beziehen sich auf rechtswidrige Handlungen, bei denen Vodafone Kunden absichtlich täuscht oder betrügt, um einen finanziellen Vorteil zu erlangen. Dies kann beispielsweise durch falsche Werbeversprechen, versteckte Gebühren oder unautorisierte Vertragsänderungen geschehen. Solche Praktiken können rechtliche Konsequenzen für das Unternehmen haben. **
-
Kann man sagen, dass arglistige Täuschung Betrug ist?
Ja, man kann sagen, dass arglistige Täuschung eine Form von Betrug ist. Bei arglistiger Täuschung handelt es sich um eine bewusste und vorsätzliche Handlung, bei der jemand durch falsche Angaben oder Verhalten getäuscht wird, um einen persönlichen Vorteil zu erlangen. Diese Handlung erfüllt die rechtlichen Kriterien für Betrug. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.